Máte data. Nemáte rozhodnutí (díl 9 – 12)

LinkedIn
Facebook
Twitter
WhatsApp
Business Value Framework

Díl 9: Proč systém odměňování vypovídá více o budoucnosti firmy než pravidla corporate governance


V předchozích dílech jsme ukázali, že ESG metriky často zachycují až výsledky manažerských rozhodnutí. Uhlíková stopa odráží investiční rozhodnutí, pracovní úrazy vypovídají o schopnosti organizace včas zachytit rizika a počet hodin školení sám o sobě nevysvětluje adaptační schopnost firmy. Podobná logika platí i v oblasti corporate governance. Ani formální pravidla řízení společnosti sama o sobě nerozhodují o její budoucí výkonnosti. Rozhodují lidé. A jedním z nejsilnějších mechanismů, který jejich rozhodování ovlivňuje, je systém odměňování.

Většina systémů odměňování vrcholového managementu kombinuje fixní mzdu s krátkodobými a dlouhodobými pobídkami. Konkrétní ukazatele se mezi společnostmi liší, nejčastěji ale zahrnují například růst tržeb, zisk na akcii (EPS), provozní zisk, volné peněžní toky (Free Cash Flow), návratnost investovaného kapitálu (ROIC) nebo celkový výnos pro akcionáře (TSR). Na první pohled jde pouze o finanční ukazatele. Ve skutečnosti ale každý z nich podporuje jiný způsob rozhodování.

Uveďme jednoduchý příklad. Pokud je významná část odměny managementu navázána na ukazatel ROIC, budou manažeři pravděpodobně mnohem pečlivěji zvažovat akvizice, kapitálové investice nebo efektivitu využití kapitálu. Pokud je naopak hlavním kritériem růst tržeb, může být management více motivován k expanzi, i když její ekonomická návratnost bude nejistá. Ani jeden z těchto přístupů není sám o sobě správný nebo špatný. Podporují ale odlišná manažerská rozhodnutí.

Studie publikovaná v roce 2025 v časopise Managerial Finance potvrzuje, že struktura odměňování vrcholového managementu významně ovlivňuje ochotu podstupovat riziko i strategická rozhodnutí firem. [1] To je logické. Vrcholový management většinou nestojí před volbou mezi správným a špatným řešením. Mnohem častěji rozhoduje mezi konkurenčními prioritami. Má firma maximalizovat krátkodobý zisk, nebo investovat do budoucího růstu? Má upřednostnit rychlost výroby, nebo kvalitu? Vyšší podíl na trhu, nebo vyšší ziskovost?

A zde se odměňování vrcholového managementu přirozeně propojuje s udržitelností a ESG. Směrnice CSRD požaduje, aby společnosti zveřejňovaly, zda systém odměňování zahrnuje také kritéria související s udržitelností. Mohou mezi ně patřit například cíle v oblasti bezpečnosti práce, snižování emisí skleníkových plynů, diverzita a inkluze, angažovanost zaměstnanců nebo spokojenost zákazníků.
Na první pohled jde o nefinanční ukazatele.

Jejich účel je ale ryze ekonomický. Představenstvo je nezařazuje do systému odměňování proto, aby zlepšilo ESG reporting. Zařazuje je proto, že očekává, že ovlivní rozhodování managementu způsobem, který dlouhodobě zvýší hodnotu společnosti. Ekonomický mechanismus je přitom poměrně přímočarý. Jednotlivé ESG ukazatele mohou sloužit jako podklad pro konkrétní manažerská rozhodnutí s potenciálními finančními dopady:

  1. Bezpečnost práce – lepší řízení provozních rizik může přispět ke snížení provozních ztrát.
  2. Snižování emisí – investice do energetické efektivity a inovací mohou vést k nižším provozním nákladům.
  3.  Angažovanost zaměstnanců – rozvoj leadershipu a udržení talentů mohou snížit náklady na fluktuaci a zvýšit produktivitu.
  4. Spokojenost zákazníků – zvyšování kvality služeb může podpořit retenci zákazníků a růst tržeb.
  5. Diverzita – širší přístup k talentům a různým perspektivám může přispět ke kvalitnějšímu rozhodování a vyšší inovační schopnosti.

Tento vztah je dobře patrný i na příkladech známých firemních selhání. Jen málokterý případ to ilustruje lépe než Wells Fargo, jedna z největších amerických bank. Po řadu let byli zaměstnanci i manažeři odměňováni především za počet prodaných produktů a nově otevřených účtů. Systém pobídek fungoval přesně tak, jak byl nastaven. Motivoval zaměstnance k plnění obchodních cílů. Současně ale podporoval chování, které firma nikdy zamýšlet nechtěla. Zaměstnanci otevřeli miliony účtů bez souhlasu klientů, aby splnili prodejní cíle. Následovaly regulatorní sankce, soudní spory, náklady na nápravu i výrazné poškození reputace banky. [2] Poučení z případu Wells Fargo přitom nespočívá v tom, že by společnosti chyběla pravidla corporate governance. Spočívá v tom, že ekonomické pobídky zabudované do systému odměňování byly silnější než kontrolní mechanismy, které měly nežádoucímu chování zabránit.

Podobnou lekci přinesla i společnost Boeing, byť v odlišném kontextu. Po dvou tragických nehodách letadel 737 MAX a následných problémech s kvalitou výroby firma nepřistoupila pouze ke změnám procesů nebo posílení kontrolních mechanismů. Významně upravila také systém hodnocení výkonnosti. V roce 2024 začaly v části divize komerčních letadel tvořit ukazatele bezpečnosti a kvality přibližně 60 % hodnoticích kritérií. Cílem nebylo zvýšit odměny, ale změnit signály, které management i zaměstnanci dostávají o tom, jaké priority mají při každodenním rozhodování upřednostňovat. [3]

Tento přístup dnes není výjimkou. Analýza KPMG International z roku 2025, která zahrnovala 375 velkých veřejně obchodovaných společností v 15 zemích, ukazuje, že 78 % firem již propojuje odměňování vrcholového managementu s ukazateli udržitelnosti. Ještě zajímavější je, že 88 % těchto společností propojuje odměňování právě s těmi tématy udržitelnosti, která jsou pro jejich podnikání materiální. Jinými slovy, nejde o odměňování za „ESG obecně“, ale za faktory, které podle představenstva nejvíce ovlivňují budoucí výkonnost společnosti – nejčastěji snižování emisí skleníkových plynů, bezpečnost práce, rozvoj a angažovanost zaměstnanců nebo diverzitu a inkluzi. [4]

Samotná přítomnost ESG ukazatelů v bonusovém schématu ale ještě nevypovídá o jejich skutečném významu. Rozhodující je jejich váha. Analýza systémů odměňování evropských vrcholových manažerů, kterou provedli Matthias Efing a kolektiv, ukazuje, že přibližně 60 % vrcholových manažerů již mělo v roce 2020 ve svém systému odměňování zahrnuta ESG kritéria. Závazné (binding) ESG cíle však představovaly typicky pouze 2–5 % krátkodobé motivační odměny, zatímco většina ESG ukazatelů byla nastavena jako diskreční kritéria s omezeným dopadem na výslednou výši bonusu. Jinými slovy, samotné propojení odměňování s ESG ještě neznamená, že skutečně ovlivňuje manažerské rozhodování.

Rozhodující není jen to, jestli firma ESG ukazatele používá, ale jak významnou váhu jim přiřazuje. [5] Systém odměňování je jedním z nejsilnějších mechanismů řízení organizace. Zatímco investiční rozpočet ukazuje, do čeho je firma ochotna investovat svůj finanční kapitál, systém odměňování ukazuje, jaká rozhodnutí chce, aby management každodenně přijímal. Pro investory proto nejde jen o otázku výše odměn, ale o jeden z nejlepších indikátorů budoucího způsobu řízení společnosti.


Zdroje:


[1] Alshirah, M. H., Alshirah, A. F., Alshirah, M. H. & Saad, M. (2025). Executive Compensation, Risk and Performance. Managerial Finance, 51(4), 964–987.
https://doi.org/10.1108/MF-07-2024-0414

[2] United States Senate Committee on Banking, Housing, and Urban Affairs
An Examination of Wells Fargo’s Unauthorized Accounts and Sales Practices. (2016).
https://www.banking.senate.gov/hearings/an-examination-of-wells-fargos-unauthorized-accounts-and-sales-practices

[3] Reuters. Boeing to tie more employee bonus pay to safety, Wall Street Journal reports. (2024). https://www.reuters.com/business/aerospace-defense/boeing-tie-more-employee-bonus-pays-safety-wsj-reports-2024-03-08/

[4] KPMG International (2025). Growing link between sustainability and executive pay. https://assets.kpmg.com/content/dam/kpmgsites/xx/pdf/2025/03/incentivizing-long-term-value-creation.pdf

[5] Matthias Efing, Stefanie Ehmann, Patrick Kampkötter & Raphael Moritz (2024). ESG Incentives in Executive Compensation. HEC Paris Research Paper No. FIN-2024-1506; CEPR; CESifo. Available at SRN:https://papers.ssrn.com/sol3/papers.cfm?abstract_id=4974204


Díl 10: Proč kybernetická bezpečnost není IT problém, ale otázka digitální odolnosti


Když se dnes mluví o kybernetické bezpečnosti, většina z nás si představí firewally, antiviry nebo ochranu dat. Ve skutečnosti ale nejde primárně o technologii. Jde o schopnost organizace pokračovat v provozu i ve chvíli, kdy technologie selžou nebo jsou napadeny. Na první pohled se může zdát, že jde především o téma pro IT oddělení. Data ale ukazují něco jiného. Podle Allianz Risk Barometer 2026 představují kybernetické incidenty již čtvrtý rok po sobě nejvýznamnější podnikové riziko na světě. Firmy je dnes považují za větší hrozbu než přerušení dodavatelských řetězců, přírodní katastrofy nebo makroekonomickou nestabilitu. [1] Přesto je řada firem stále vnímá především jako technologický problém.

Důvod je jednoduchý. Největší ekonomické škody většinou nevznikají samotným únikem dat. Vznikají ve chvíli, kdy firma přestane fungovat. Když se zastaví výroba, logistika nebo e-shop. Když zaměstnanci ztratí přístup ke klíčovým systémům. Nebo když zákazníci nemohou nakupovat. To dobře ilustruje ransomwarový útok na britský maloobchodní řetězec Marks & Spencer na jaře roku 2025. Útočníci narušili klíčové informační systémy společnosti natolik, že firma byla nucena na 46 dní pozastavit internetový prodej oděvů a vybavení domácnosti. Současně došlo k omezení služby Click & Collect, problémům s logistikou, nižší dostupnosti potravin i vyšším nákladům na distribuci a potravinový odpad. Společnost následně odhadla, že incident sníží její provozní zisk přibližně o 300 milionů liber.

Největší ekonomické škody přitom nevznikly obnovou informačních systémů ani samotným únikem dat. Vznikly proto, že firma po několik týdnů nebyla schopna prodávat své výrobky a obsluhovat zákazníky v běžném rozsahu. Kybernetický útok se tak velmi rychle proměnil v problém provozní kontinuity, peněžních toků a ziskovosti. [2]
Podobný příběh zažil už v roce 2017 i světový logistický gigant Maersk. Kybernetický útok NotPetya během několika hodin vyřadil přibližně 4 000 serverů, 45 000 počítačů a tisíce aplikací ve více než stovce zemí. Obnova celé infrastruktury trvala týdny a ekonomické ztráty byly odhadnuty na přibližně 300 milionů USD. Ani zde nebyl hlavním problémem únik dat. Největší škody vznikly přerušením provozu jedné z největších logistických společností na světě. [3]

A jak to souvisí s ESG reportingem? Přestože evropské standardy ESRS ani dobrovolný standard VSME neobsahují samostatnou kapitolu věnovanou kybernetické bezpečnosti, digitální rizika se do reportingu promítají prostřednictvím informací o řízení rizik, governance a podnikově specifických (entity-specific) zveřejnění. Pokud společnost vyhodnotí kybernetická rizika jako materiální, očekává se, že popíše způsob jejich řízení, jejich dopad na strategii a podnikatelský model i opatření přijatá ke zvýšení odolnosti organizace. V praxi proto firmy stále častěji zveřejňují například informace o významných kybernetických incidentech, narušení dostupnosti informačních systémů, způsobu řízení digitálních rizik, odpovědnosti vedení za kybernetickou bezpečnost nebo připravenosti organizace obnovit provoz po incidentu. Ve finančním sektoru podobné ukazatele vyžaduje také nařízení DORA, které sleduje mimo jiné počet závažných ICT incidentů, dobu obnovy provozu nebo výsledky testování digitální odolnosti. Směrnice NIS2 pak obdobným způsobem posiluje požadavky na řízení kybernetických rizik napříč kritickými odvětvími evropské ekonomiky. [4][5]

Na první pohled jde o různé ukazatele. Ve skutečnosti ale všechny měří jednu společnou organizační schopnost – digitální odolnost. Tedy schopnost organizace předcházet digitálním rizikům, zvládat je a co nejrychleji obnovit provoz. Z pohledu managementu tak nejde především o otázku IT. Jde o schopnost firmy chránit budoucí peněžní toky, udržet provoz a dlouhodobě vytvářet hodnotu.
To zároveň mění pohled na investice do kybernetické bezpečnosti. Na první pohled se mohou jevit jako další položka rozpočtu IT oddělení. Ve skutečnosti ale představují rozhodnutí o tom, jak velké provozní riziko je firma ochotna nést. Stejně jako management rozhoduje o investicích do preventivní údržby výrobních zařízení nebo o diverzifikaci dodavatelského řetězce, rozhoduje také o investicích do digitální odolnosti. Jejich přínos se většinou neprojeví okamžitým zvýšením tržeb ani růstem zisku. Jejich skutečnou hodnotou je ale omezení budoucích ztrát.

Tento princip potvrzuje i studie IBM Cost of a Data Breach Report. Firmy, které měly před útokem připravené plány reakce na incidenty, pravidelně je testovaly a využívaly moderní nástroje pro detekci hrozeb, dosahovaly výrazně nižších ekonomických ztrát než organizace, které reagovaly až po vzniku incidentu. Rozdíl nepředstavoval pouze nižší náklady na obnovu systémů. Především se výrazně zkrátila doba narušení provozu, a tím i dopad na tržby, produktivitu a vztahy se zákazníky. [6] Právě délka přerušení provozu se totiž často ukazuje jako nejdražší část celého incidentu. Každý den, kdy výroba stojí, zaměstnanci nemohou pracovat nebo zákazníci nemohou využívat služby společnosti, představuje ztracené peněžní toky, které již většinou nelze zpětně získat. Náklady na obnovu IT infrastruktury tak bývají pouze jednou částí celkových ekonomických škod.

Podobně jako u uhlíkové stopy nebo pracovních úrazů proto ani počet kybernetických incidentů nevypovídá o kvalitě řízení společnosti. Je především výsledkem celé řady předchozích manažerských rozhodnutí – o architektuře informačních systémů, pravidelné modernizaci technologií, řízení přístupových oprávnění, vzdělávání zaměstnanců, výběru dodavatelů nebo krizové připravenosti organizace. Z pohledu investora tak informace o digitální odolnosti nepředstavují pouze technické ukazatele. Pomáhají odpovědět na mnohem důležitější otázku. Jak velké provozní riziko společnost podstupuje a jak je připravena chránit své budoucí peněžní toky? Stejně jako u ostatních ESG oblastí jde o to pochopit ekonomický mechanismus, který se za nimi skrývá. Dva podniky mohou vykázat stejný počet kybernetických incidentů. Přesto mohou mít zcela odlišnou úroveň digitální odolnosti. Jeden může být schopen obnovit provoz během několika hodin, druhý může čelit týdnům přerušení výroby, ztrátě zákazníků a dlouhodobému poškození reputace.

Stejně jako u uhlíkové stopy, angažovanosti zaměstnanců nebo bezpečnosti práce management ve skutečnosti rozhoduje o investicích, které tuto metriku ovlivní. V případě digitální odolnosti jde o investice do modernizace infrastruktury, řízení přístupů, krizové připravenosti, vzdělávání zaměstnanců nebo řízení rizik v dodavatelském řetězci. Tyto investice sice zvyšují náklady dnes, jejich skutečnou návratností je ale nižší pravděpodobnost budoucích provozních ztrát a stabilnější schopnost firmy vytvářet hodnotu.


Zdroje: 


[1] Allianz Commercial (2026). Allianz Risk Barometer 2026. https://commercial.allianz.com/news-and-insights/reports/allianz-risk-barometer.html
[2] Reuters (2025). Britain’s M&S says cyberattack to cost £300 million in operating profit. https://www.reuters.com/business/media-telecom/britains-ms-says-cyberattack-cost-400-million-2025-05-21/
[3] Harvard Business School – The Untold Story of NotPetya, the Most Devastating Cyberattack in History. https://hbswk.hbs.edu/item/the-untold-story-of-notpetya-the-most-devastating-cyberattack-in-history
[4] Regulation (EU) 2022/2554 on Digital Operational Resilience for the Financial Sector (DORA). https://eur-lex.europa.eu/eli/reg/2022/2554/oj
[5] Directive (EU) 2022/2555 (NIS2 Directive) https://eur-lex.europa.eu/eli/dir/2022/2555/oj
[6] IBM (2025). Cost of a Data Breach Report 2025. https://www.ibm.com/reports/data-breach.


Díl 11: Proč biodiverzita není ekologické téma, ale ekonomické riziko


Když se mluví o biodiverzitě, většinalidí si představí ochranu přírody, ohrožené druhy nebo výsadbu stromů. Na první pohled se může zdát, že jde především o environmentální téma. Z pohledu řízení firmy je to ale zejména o závislosti na přírodním kapitálu, souvisejících rizicích i příležitostech a taky o opatřeních k jejich řízení. Jinými slovy, firmy v rámci reportování udržitelnosti nemají popisovat pouze to, jak ovlivňují přírodu, ale mají vysvětlit také to, jak může stav přírody ovlivnit jejich vlastní podnikání. Právě tento pohled představuje jednu z nejvýznamnějších změn v uvažování o udržitelnosti. Jaká část hodnoty firmy závisí na fungujících ekosystémech? Jaké finanční důsledky může mít jejich postupné zhoršování? A jaká manažerská rozhodnutí mohou tato rizika zmírnit?

Rozsah této závislosti je překvapivý. World Economic Forum odhaduje, že více než polovina světového hrubého domácího produktu, přibližně 44 bilionů USD, je středně nebo vysoce závislá na přírodě a ekosystémových službách. [1] Nejde přitom pouze o zemědělství nebo lesnictví. Na fungujících ekosystémech závisí výroba polovodičů, potravinářství, chemický průmysl, stavebnictví, farmaceutický průmysl i výroba luxusního zboží. Podobný závěr přináší také Evropská centrální banka. Její analýza ukazuje, že přibližně 72 % společností v eurozóně je významně závislých alespoň na jedné ekosystémové službě, například na dostatku vody, kvalitě půdy, opylování, regulaci klimatu nebo přírodních surovin. [2] To znamená, že pro většinu evropských podniků je téma biodiverzity tématem dostupnosti vstupů, stability dodavatelských řetězců, provozní kontinuity a dlouhodobé ekonomické výkonnosti. Proto se o biodiverzitě stále více mluví jako o součásti řízení strategických rizik, investičního rozhodování i dlouhodobé odolnosti firmy.

Na první pohled se může zdát, že téma biodiverzity bude významné hlavně pro firmy v zemědělství, lesnictví nebo potravinářství. Ve skutečnosti jsou závislosti na přírodním kapitálu mnohem širší a často se objevují i v odvětvích, která bychom s biodiverzitou běžně nespojovali. Dobrým příkladem je nizozemská společnost ASML, která je jediným výrobcem nejpokročilejších litografických systémů na světě. Její technologie představují základ výroby nejmodernějších polovodičů používaných v umělé inteligenci, datových centrech, zdravotnické technice i automobilovém průmyslu. Když se dnes mluví o budoucnosti evropské konkurenceschopnosti nebo rozvoji umělé inteligence, ASML patří mezi společnosti, které jsou zmiňovány nejčastěji. Málokdo si ale uvědomuje, že výroba těchto špičkových technologií je sama závislá na jednom z nejcennějších přírodních zdrojů – vodě.

Výroba polovodičových zařízení vyžaduje ultračistou vodu, která se používá při čištění součástek i ve výrobních procesech s extrémně vysokými nároky na čistotu. Jakákoli změna kvality nebo dostupnosti vody může ovlivnit výrobní procesy, kvalitu produktů i kontinuitu výroby. Proto ASML věnuje významnou pozornost řízení vodních zdrojů, recyklaci procesní vody a zvyšování její efektivity. Na první pohled může jít o environmentální opatření. Ve skutečnosti ale představují investice do zachování výrobní kapacity společnosti. Bez dostatečných a kvalitních vodních zdrojů totiž nelze vyrábět technologie, na kterých stojí velká část dnešní digitální ekonomiky. Příklad ASML dobře ilustruje hlavní myšlenku evropského udržitelnostního standardu ESRS E4. Nejdůležitější otázkou není jenom to, jak podnik ovlivňuje přírodu, ale stejně důležité je pochopit, na kterých přírodních zdrojích a ekosystémových službách je jeho podnikání ekonomicky závislé. V případě ASML není voda pouze přírodním zdrojem. Je strategickým výrobním vstupem. Bez vody nevzniknou čipy. Bez čipů nebude umělá inteligence. A bez fungujících ekosystémů nebude ani dostatek kvalitní vody. Jakékoli dlouhodobé omezení dostupnosti tohoto strategického vstupu by se proto neprojevilo pouze v environmentálních ukazatelích, ale také ve výrobních kapacitách, tržbách, provozních nákladech i budoucích peněžních tocích společnosti.

Podobná závislost se dá najít i v automobilovém průmyslu. Michelin upozorňuje, že budoucnost výroby pneumatik závisí na dlouhodobé dostupnosti přírodního kaučuku. Kvalita půdy, zdraví tropických ekosystémů i schopnost plantáží odolávat klimatickým změnám proto přímo ovlivňují stabilitu dodávek této suroviny. Z pohledu výrobce pneumatik tak biodiverzita neznamená pouze ochranu deštných pralesů, ale taky řízení rizik v dodavatelském řetězci a dlouhodobou dostupnost klíčových vstupů. [4] Další příklad je společnost Heineken. Výroba piva je přímo závislá na dostatku kvalitní vody. Proto firma investuje taky do obnovy povodí, ochrany vodních zdrojů a spolupráce s místními komunitami v regionech, kde působí. Na první pohled může jít o environmentální iniciativy, ale z ekonomického pohledu představují investice do budoucí výrobní kapacity a stability podnikání. [5]

Stejný princip platí i ve skupině LVMH. Tento světový lídr v oblasti luxusního zboží ve svých reportech popisuje závislost na kvalitě půdy, vody, lesních ekosystémů i dalších přírodních zdrojů, které ovlivňují dostupnost vína, kůže, bavlny, dřeva nebo přírodních vláken. Biodiverzita tak pro ně má přímý dopad na kvalitu surovin, kontinuitu dodávek i hodnotu samotných značek, jejichž úspěch je založen na dlouhodobě stabilní kvalitě produktů. [6]
Tyto příklady ukazují, že biodiverzita není problémem několika specifických odvětví. Představuje významné téma pro všechny podniky, jejichž obchodní model je závislý na fungování ekosystémů. Rozdíl spočívá pouze v tom, na kterých ekosystémových službách je konkrétní podnik závislý a jak významná tato závislost je. Proto vznikla iniciativa Taskforce on Nature-related Financial Disclosures (TNFD). Její rámec nestojí pouze na identifikaci dopadů firmy na přírodu. Stejnou pozornost věnuje i závislostem podniku na ekosystémových službách a finančním rizikům, která z těchto závislostí vyplývají. Firmám doporučuje systematicky identifikovat, kde jsou na přírodním kapitálu závislé, jaká rizika z toho plynou a jaká opatření mohou jejich odolnost zvýšit. [7]

Při pohledu na dříve zmíněné příklady firem je zřejmé, že nejde o ochranu přírody jako samostatný cíl. ASML chrání dostupnost vody potřebné pro výrobu polovodičů. Michelin usiluje o dlouhodobou stabilitu dodávek přírodního kaučuku. Heineken investuje do ochrany povodí, aby zajistil budoucí výrobu. LVMH chrání kvalitu přírodních surovin, na kterých stojí hodnota jeho značek. Přestože působí v odlišných odvětvích, všechny tyto společnosti řeší stejnou manažerskou otázku: Jak zachovat dlouhodobou schopnost vytvářet hodnotu v prostředí, kde se stav přírodního kapitálu mění? Ve skutečnosti tedy management nerozhoduje o biodiverzitě. Rozhoduje o tom, jak odolný bude obchodní model společnosti vůči změnám přírodního kapitálu. Právě tato rozhodnutí se následně promítají do stability dodavatelských řetězců, budoucích nákladů, peněžních toků i hodnoty společnosti. A v tom spočívá hlavní přínos ESRS E4 pro management, protože firmám pomáhá systematicky identifikovat závislosti, které v minulosti často přehlížely. Stejně jako si dnes většina společností analyzuje závislost na klíčových dodavatelích, cenách energií nebo dostupnosti financování, začínají analyzovat taky závislost na přírodním kapitálu.

To zároveň mění pohled na investice spojené s ochranou přírody. Na první pohled mohou působit jako environmentální náklady. Ve skutečnosti ale často představují investice do budoucí odolnosti podnikání. Obnova vodních zdrojů, regenerativní zemědělství, udržitelné hospodaření v lesích nebo dlouhodobé partnerství s dodavateli nejsou pouze opatřeními na ochranu biodiverzity. Mohou představovat způsob, jak snížit budoucí riziko výpadků dodávek, omezit volatilitu cen vstupů a zvýšit stabilitu budoucích peněžních toků. Stejně jako u uhlíku, digitální odolnosti nebo bezpečnosti práce proto ani v případě biodiverzity management nerozhoduje o samotné metrice. Nerozhoduje o počtu chráněných druhů ani o rozloze obnovených biotopů. Rozhoduje o tom, kam investovat, aby podnik zůstal konkurenceschopný i v prostředí, kde se přírodní kapitál stává stále vzácnějším výrobním faktorem. Biodiverzita tak není pouze environmentálním tématem, ale je neoddělitelnou součástí strategického řízení mnoha firem. Pomáhá managementu odpovědět na otázku, které přírodní zdroje jsou pro jeho podnikání skutečně kritické, jaká rizika jejich zhoršení představuje a jaké investice mohou tato rizika dlouhodobě omezit.


Zdroje:


[1] European Commission (2023). Commission Delegated Regulation (EU) 2023/2772 of 31 July 2023 supplementing Directive 2013/34/EU as regards European Sustainability Reporting Standards (ESRS E4 – Biodiversity and Ecosystems).
https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:32023R2772
[2] World Economic Forum (2020). Nature Risk Rising: Why the Crisis Engulfing Nature Matters for Business and the Economy.
https://www.weforum.org/publications/nature-risk-rising-why-the-crisis-engulfing-nature-matters-for-business-and-the-economy/
[3] European Central Bank (2023). The economy and banks need nature to survive.
https://www.ecb.europa.eu/press/blog/date/2023/html/ecb.blog230608~5cffb7c349.en.html
[4] ASML Holding N.V. (2025). Annual Report 2025 – Sustainability.
https://www.asml.com/en/investors/annual-report/2025/sustainability
[5] Michelin (2025). Universal Registration Document 2025 (kapitola Sustainable Natural Rubber) a Sustainable Natural Rubber Policy.
https://www.michelin.com/en/publications/
https://www.michelin.com/en/sustainable-development/respect-for-nature/natural-rubber/
[6] HEINEKEN N.V. (2025). Annual Report 2025 (Water Stewardship).
https://www.theheinekencompany.com/annual-report
[7] LVMH (2025). Universal Registration Document 2025; LIFE 360 Environmental Programme.
https://www.lvmh.com/investors/publications/
https://www.lvmh.com/group/life-360/
[8] Taskforce on Nature-related Financial Disclosures (2023). Recommendations of the TNFD.
https://tnfd.global/recommendations/


Díl 12. Závěrečný díl: Jak číst ESG reporting jako nástroj strategického řízení


V předchozích dílech této série jsme ukázali, že ESG metriky mají pro firmu skutečnou hodnotu tehdy, když je dokážeme interpretovat jako informace o budoucí ekonomické výkonnosti firmy, případně informace o její dlouhodobé hodnotě. Uhlíková stopa respektive její vývoj naznačuje budoucí investice, bezpečnost práce vypovídá o kvalitě řízení provozních rizik, vzdělávání zaměstnanců je ve skutečnosti o adaptační schopnosti firmy, systém odměňování o prioritách managementu a digitální odolnost o schopnosti firmy pokračovat v podnikání i během mimořádných událostí. Ve skutečnosti management nikdy nerozhoduje o emisích, zaměstnancích, bezpečnosti práce nebo kybernetických rizicích odděleně. Rozhoduje o strategii podniku. A každé strategické rozhodnutí současně ovlivňuje několik různých oblastí podnikání.

Z tohoto pohledu je velmi zajímavé průřezové téma materiálové odolnosti. Nejde jen o další oblast ESG. Ukazuje něco mnohem důležitějšího: proč nelze jednotlivé informace v ESG reportech interpretovat izolovaně. Představme si, že představenstvo výrobní společnosti schvaluje dlouhodobou strategii elektrifikace svého produktového portfolia. Na první pohled může pro mnohé jít o klimatické rozhodnutí. Firma očekává nižší emise skleníkových plynů, vyšší energetickou efektivitu a lepší připravenost na přechod k nízkouhlíkové ekonomice. Ve skutečnosti se ale nemění jen její uhlíková stopa. Současně se vytváří poptávka po nových materiálech, mění se podoba dodavatelského řetězce, zvyšuje se závislost na kritických surovinách, jsou potřeba nové výrobní technologie, jiné kompetence zaměstnanců i rozsáhlé kapitálové investice. Zároveň nová strategie přináší nová geopolitická, technologická i provozní rizika. Jinými slovy: mění se celý obchodní model společnosti.

Z pohledu reportování udržitelnosti tady plní svou roli evropský standard ESRS 2, který se věnuje obchodnímu modelu, strategii, řízení rizik a příležitostí. Bez pochopení obchodního modelu totiž nelze správně interpretovat ani většinu ostatních informací zveřejňovaných podle evropských standardů udržitelnosti. [2] Pokud bychom se na uvedenou transformaci dívali pouze prostřednictvím standardu ESRS E1 Climate Change, získali bychom jen část obrazu. Klimatické cíle samy o sobě nevysvětlují, jak se mění podnikání společnosti. Stejně tak samotný standard ESRS E5 Resource Use and Circular Economy nevysvětluje, proč firma najednou potřebuje více mědi, lithia, grafitu nebo polovodičů. Odpověď leží právě v obchodním modelu a strategii podniku.

Proto platí, že žádný jednotlivý standard nedokáže sám o sobě vysvětlit ekonomické důsledky strategického rozhodnutí. Ty se skládají až propojením informací napříč celým udržitelnostním reportováním.
Vraťme se ale k materiálové odolnosti. Přechod k elektrifikaci, digitalizaci nebo nízkouhlíkovým technologiím vytváří nové závislosti na mědi, lithiu, grafitu, niklu, vzácných zeminách nebo polovodičích. Dostupnost těchto materiálů tak přestává být provozním problémem a stává se součástí strategického řízení podniku. Tento posun se promítá nejen do firemních strategií, ale také do evropské průmyslové politiky, jejímž cílem je posílit strategickou odolnost evropské ekonomiky prostřednictvím diverzifikace dodavatelů, rozvoje domácích kapacit a podpory recyklace kritických surovin. [3]

V tomto článku používáme pojem materiálová odolnost jako schopnost společnosti dlouhodobě zajistit přístup ke strategickým materiálům nezbytným pro její obchodní model, a to i v prostředí rostoucí poptávky, geopolitických změn nebo narušení dodavatelských řetězců. Nejde tedy pouze o otázku nákupu, ale o schopnost firmy dlouhodobě realizovat svou strategii. Materiálová odolnost je přitom pouze jedním z příkladů. Stejnou logiku lze najít téměř u každého významnějšího strategického rozhodnutí podniku. Představme si znovu společnost, která se rozhodne elektrifikovat své výrobky nebo výrobní procesy. Na první pohled jde o klimatické rozhodnutí, ale ve skutečnosti se současně mění celý obchodní model společnosti. Jak jsme už naznačili, roste poptávka po strategických materiálech, mění se požadavky na dodavatelský řetězec, vzniká potřeba nových kompetencí zaměstnanců, nových výrobních technologií i významných kapitálových investic. Současně se objevují nová geopolitická, technologická i provozní rizika.

Právě proto se důsledky jediného strategického rozhodnutí neprojeví pouze v jedné části ESG reportu, ale budou rozprostřeny napříč celým reportem. Klimatické cíle se promítnou do standardu ESRS E1 Climate Change. Vyšší nároky na strategické materiály, jejich efektivní využívání nebo cirkulární řešení se projeví ve standardu ESRS E5 Resource Use and Circular Economy. Potřeba nových kompetencí zaměstnanců se odrazí ve zveřejněních podle ESRS S1 Own Workforce. Změna obchodního modelu, strategie, řízení rizik a investičních priorit pak bude popsána v ESRS 2 General Disclosures. Každý standard zachycuje jinou část stejného příběhu.
Stejné rozhodnutí se navíc začne postupně promítat také do finančních výkazů. Zvýší kapitálové výdaje, může změnit strukturu aktiv, ovlivnit provozní náklady i budoucí peněžní toky. Finanční reporting tak zachycuje ekonomické důsledky transformační strategie, zatímco ESG reporting pomáhá pochopit faktory, které tyto změny vyvolávají. Jedno manažerské rozhodnutí tak vytváří řetězec ekonomických důsledků, které se v reportingu objevují na různých místech.


Co nás naučilo dvanáct dílů série o ESG


Když jsme tuto sérii připravovali, vycházeli jsme z jednoduché otázky: Jak ESG faktory skutečně ovlivňují finanční výkonnost podniků? Postupně jsme prošli desítky akademických studií, analýz poradenských společností, výzkumů mezinárodních institucí, odborných článků i výročních zpráv nadnárodních korporací. Očekávali jsme, že odpověď najdeme v jednotlivých ESG metrikách. Čím více jsme se tématu věnovali, tím více se ukazovalo, že samotné metriky představují pouze začátek. Uhlíková stopa nás přivedla k investicím do dekarbonizace, bezpečnost práce k řízení provozních rizik, rozvoj zaměstnanců k budování adaptační schopnosti organizace, systém odměňování k tomu, jaké chování management skutečně podporuje, digitální odolnost ke schopnosti firmy pokračovat v podnikání i během mimořádných událostí, biodiverzita k ekonomické závislosti podniku na fungujících ekosystémech a materiálová odolnost nakonec ukázala něco ještě důležitějšího. Že jednotlivé ESG metriky nikdy nefungují samostatně.

Stejně jako se strategické rozhodnutí současně promítá do obchodního modelu, investic, řízení rizik i budoucích peněžních toků, promítá se taky napříč celým ESG reportingem i finančními výkazy. Právě proto nelze ESG reporting číst po jednotlivých kapitolách. Jednotlivé standardy nepředstavují oddělená témata. Teprve jejich propojení umožňuje pochopit souvislosti mezi obchodním modelem, riziky, investicemi a budoucí ekonomickou výkonností podniku.
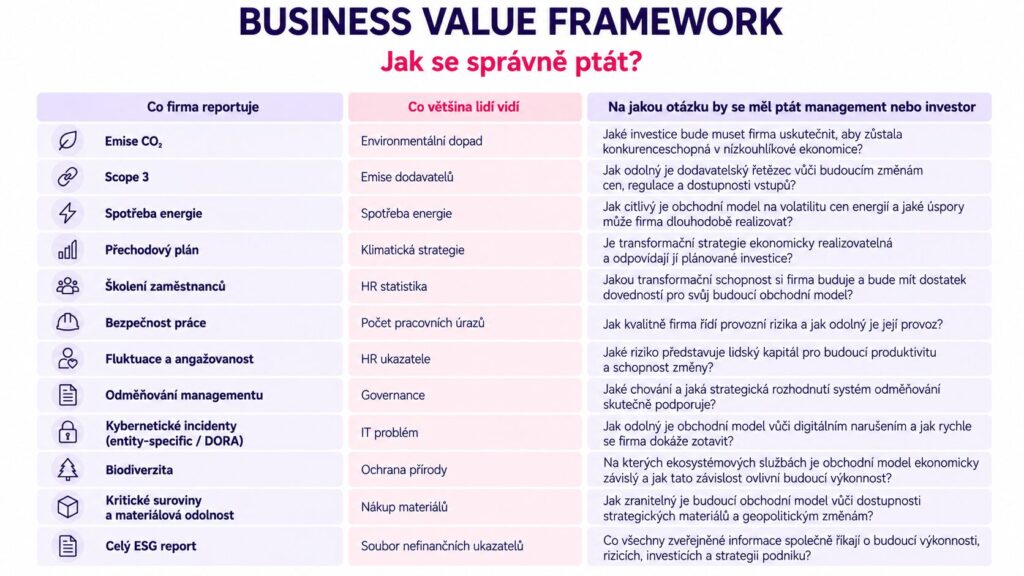
Jak se správně ptát

Každý předchozí díl této série ukázal jednu konkrétní ESG metriku. Teprve při pohledu na všechny dohromady je ale zřejmé, že ESG reporting není soubor samostatných ukazatelů. Je to systém informací o faktorech, které budou rozhodovat o budoucí ekonomické výkonnosti podniku. Otázkou proto není, co firma reportuje, ale co zveřejněné informace společně vypovídají o její budoucnosti.


Zdroje:


[1] International Energy Agency (2021). The Role of Critical Minerals in Clean Energy Transitions. IEA, Paris. Dostupné z: https://www.iea.org/reports/the-role-of-critical-minerals-in-clean-energy-transitions
[2] International Energy Agency (2024). Global Critical Minerals Outlook 2024. IEA, Paris. Dostupné z: https://www.iea.org/reports/global-critical-minerals-outlook-2024
[3] European Parliament and Council of the European Union (2024). Regulation (EU) 2024/1252 of 11 April 2024 establishing a framework for ensuring a secure and sustainable supply of critical raw materials (Critical Raw Materials Act). Dostupné z: https://eur-lex.europa.eu/eli/reg/2024/1252/oj
[4] European Commission (2023). Commission Delegated Regulation (EU) 2023/2772 of 31 July 2023 supplementing Directive 2013/34/EU as regards European Sustainability Reporting Standards (ESRS). Dostupné z: https://eur-lex.europa.eu/eli/reg_del/2023/2772/oj

Business Value Framework

Díl 9: Proč systém odměňování vypovídá více o budoucnosti firmy než pravidla corporate governance


V předchozích dílech jsme ukázali, že ESG metriky často zachycují až výsledky manažerských rozhodnutí. Uhlíková stopa odráží investiční rozhodnutí, pracovní úrazy vypovídají o schopnosti organizace včas zachytit rizika a počet hodin školení sám o sobě nevysvětluje adaptační schopnost firmy. Podobná logika platí i v oblasti corporate governance. Ani formální pravidla řízení společnosti sama o sobě nerozhodují o její budoucí výkonnosti. Rozhodují lidé. A jedním z nejsilnějších mechanismů, který jejich rozhodování ovlivňuje, je systém odměňování.

Většina systémů odměňování vrcholového managementu kombinuje fixní mzdu s krátkodobými a dlouhodobými pobídkami. Konkrétní ukazatele se mezi společnostmi liší, nejčastěji ale zahrnují například růst tržeb, zisk na akcii (EPS), provozní zisk, volné peněžní toky (Free Cash Flow), návratnost investovaného kapitálu (ROIC) nebo celkový výnos pro akcionáře (TSR). Na první pohled jde pouze o finanční ukazatele. Ve skutečnosti ale každý z nich podporuje jiný způsob rozhodování.

Uveďme jednoduchý příklad. Pokud je významná část odměny managementu navázána na ukazatel ROIC, budou manažeři pravděpodobně mnohem pečlivěji zvažovat akvizice, kapitálové investice nebo efektivitu využití kapitálu. Pokud je naopak hlavním kritériem růst tržeb, může být management více motivován k expanzi, i když její ekonomická návratnost bude nejistá. Ani jeden z těchto přístupů není sám o sobě správný nebo špatný. Podporují ale odlišná manažerská rozhodnutí.

Studie publikovaná v roce 2025 v časopise Managerial Finance potvrzuje, že struktura odměňování vrcholového managementu významně ovlivňuje ochotu podstupovat riziko i strategická rozhodnutí firem. [1] To je logické. Vrcholový management většinou nestojí před volbou mezi správným a špatným řešením. Mnohem častěji rozhoduje mezi konkurenčními prioritami. Má firma maximalizovat krátkodobý zisk, nebo investovat do budoucího růstu? Má upřednostnit rychlost výroby, nebo kvalitu? Vyšší podíl na trhu, nebo vyšší ziskovost?

A zde se odměňování vrcholového managementu přirozeně propojuje s udržitelností a ESG. Směrnice CSRD požaduje, aby společnosti zveřejňovaly, zda systém odměňování zahrnuje také kritéria související s udržitelností. Mohou mezi ně patřit například cíle v oblasti bezpečnosti práce, snižování emisí skleníkových plynů, diverzita a inkluze, angažovanost zaměstnanců nebo spokojenost zákazníků.
Na první pohled jde o nefinanční ukazatele.

Jejich účel je ale ryze ekonomický. Představenstvo je nezařazuje do systému odměňování proto, aby zlepšilo ESG reporting. Zařazuje je proto, že očekává, že ovlivní rozhodování managementu způsobem, který dlouhodobě zvýší hodnotu společnosti. Ekonomický mechanismus je přitom poměrně přímočarý. Jednotlivé ESG ukazatele mohou sloužit jako podklad pro konkrétní manažerská rozhodnutí s potenciálními finančními dopady:

  1. Bezpečnost práce – lepší řízení provozních rizik může přispět ke snížení provozních ztrát.
  2. Snižování emisí – investice do energetické efektivity a inovací mohou vést k nižším provozním nákladům.
  3.  Angažovanost zaměstnanců – rozvoj leadershipu a udržení talentů mohou snížit náklady na fluktuaci a zvýšit produktivitu.
  4. Spokojenost zákazníků – zvyšování kvality služeb může podpořit retenci zákazníků a růst tržeb.
  5. Diverzita – širší přístup k talentům a různým perspektivám může přispět ke kvalitnějšímu rozhodování a vyšší inovační schopnosti.

Tento vztah je dobře patrný i na příkladech známých firemních selhání. Jen málokterý případ to ilustruje lépe než Wells Fargo, jedna z největších amerických bank. Po řadu let byli zaměstnanci i manažeři odměňováni především za počet prodaných produktů a nově otevřených účtů. Systém pobídek fungoval přesně tak, jak byl nastaven. Motivoval zaměstnance k plnění obchodních cílů. Současně ale podporoval chování, které firma nikdy zamýšlet nechtěla. Zaměstnanci otevřeli miliony účtů bez souhlasu klientů, aby splnili prodejní cíle. Následovaly regulatorní sankce, soudní spory, náklady na nápravu i výrazné poškození reputace banky. [2] Poučení z případu Wells Fargo přitom nespočívá v tom, že by společnosti chyběla pravidla corporate governance. Spočívá v tom, že ekonomické pobídky zabudované do systému odměňování byly silnější než kontrolní mechanismy, které měly nežádoucímu chování zabránit.

Podobnou lekci přinesla i společnost Boeing, byť v odlišném kontextu. Po dvou tragických nehodách letadel 737 MAX a následných problémech s kvalitou výroby firma nepřistoupila pouze ke změnám procesů nebo posílení kontrolních mechanismů. Významně upravila také systém hodnocení výkonnosti. V roce 2024 začaly v části divize komerčních letadel tvořit ukazatele bezpečnosti a kvality přibližně 60 % hodnoticích kritérií. Cílem nebylo zvýšit odměny, ale změnit signály, které management i zaměstnanci dostávají o tom, jaké priority mají při každodenním rozhodování upřednostňovat. [3]

Tento přístup dnes není výjimkou. Analýza KPMG International z roku 2025, která zahrnovala 375 velkých veřejně obchodovaných společností v 15 zemích, ukazuje, že 78 % firem již propojuje odměňování vrcholového managementu s ukazateli udržitelnosti. Ještě zajímavější je, že 88 % těchto společností propojuje odměňování právě s těmi tématy udržitelnosti, která jsou pro jejich podnikání materiální. Jinými slovy, nejde o odměňování za „ESG obecně“, ale za faktory, které podle představenstva nejvíce ovlivňují budoucí výkonnost společnosti – nejčastěji snižování emisí skleníkových plynů, bezpečnost práce, rozvoj a angažovanost zaměstnanců nebo diverzitu a inkluzi. [4]

Samotná přítomnost ESG ukazatelů v bonusovém schématu ale ještě nevypovídá o jejich skutečném významu. Rozhodující je jejich váha. Analýza systémů odměňování evropských vrcholových manažerů, kterou provedli Matthias Efing a kolektiv, ukazuje, že přibližně 60 % vrcholových manažerů již mělo v roce 2020 ve svém systému odměňování zahrnuta ESG kritéria. Závazné (binding) ESG cíle však představovaly typicky pouze 2–5 % krátkodobé motivační odměny, zatímco většina ESG ukazatelů byla nastavena jako diskreční kritéria s omezeným dopadem na výslednou výši bonusu. Jinými slovy, samotné propojení odměňování s ESG ještě neznamená, že skutečně ovlivňuje manažerské rozhodování.

Rozhodující není jen to, jestli firma ESG ukazatele používá, ale jak významnou váhu jim přiřazuje. [5] Systém odměňování je jedním z nejsilnějších mechanismů řízení organizace. Zatímco investiční rozpočet ukazuje, do čeho je firma ochotna investovat svůj finanční kapitál, systém odměňování ukazuje, jaká rozhodnutí chce, aby management každodenně přijímal. Pro investory proto nejde jen o otázku výše odměn, ale o jeden z nejlepších indikátorů budoucího způsobu řízení společnosti.


Zdroje:


[1] Alshirah, M. H., Alshirah, A. F., Alshirah, M. H. & Saad, M. (2025). Executive Compensation, Risk and Performance. Managerial Finance, 51(4), 964–987.
https://doi.org/10.1108/MF-07-2024-0414

[2] United States Senate Committee on Banking, Housing, and Urban Affairs
An Examination of Wells Fargo’s Unauthorized Accounts and Sales Practices. (2016).
https://www.banking.senate.gov/hearings/an-examination-of-wells-fargos-unauthorized-accounts-and-sales-practices

[3] Reuters. Boeing to tie more employee bonus pay to safety, Wall Street Journal reports. (2024). https://www.reuters.com/business/aerospace-defense/boeing-tie-more-employee-bonus-pays-safety-wsj-reports-2024-03-08/

[4] KPMG International (2025). Growing link between sustainability and executive pay. https://assets.kpmg.com/content/dam/kpmgsites/xx/pdf/2025/03/incentivizing-long-term-value-creation.pdf

[5] Matthias Efing, Stefanie Ehmann, Patrick Kampkötter & Raphael Moritz (2024). ESG Incentives in Executive Compensation. HEC Paris Research Paper No. FIN-2024-1506; CEPR; CESifo. Available at SRN:https://papers.ssrn.com/sol3/papers.cfm?abstract_id=4974204


Díl 10: Proč kybernetická bezpečnost není IT problém, ale otázka digitální odolnosti


Když se dnes mluví o kybernetické bezpečnosti, většina z nás si představí firewally, antiviry nebo ochranu dat. Ve skutečnosti ale nejde primárně o technologii. Jde o schopnost organizace pokračovat v provozu i ve chvíli, kdy technologie selžou nebo jsou napadeny. Na první pohled se může zdát, že jde především o téma pro IT oddělení. Data ale ukazují něco jiného. Podle Allianz Risk Barometer 2026 představují kybernetické incidenty již čtvrtý rok po sobě nejvýznamnější podnikové riziko na světě. Firmy je dnes považují za větší hrozbu než přerušení dodavatelských řetězců, přírodní katastrofy nebo makroekonomickou nestabilitu. [1] Přesto je řada firem stále vnímá především jako technologický problém.

Důvod je jednoduchý. Největší ekonomické škody většinou nevznikají samotným únikem dat. Vznikají ve chvíli, kdy firma přestane fungovat. Když se zastaví výroba, logistika nebo e-shop. Když zaměstnanci ztratí přístup ke klíčovým systémům. Nebo když zákazníci nemohou nakupovat. To dobře ilustruje ransomwarový útok na britský maloobchodní řetězec Marks & Spencer na jaře roku 2025. Útočníci narušili klíčové informační systémy společnosti natolik, že firma byla nucena na 46 dní pozastavit internetový prodej oděvů a vybavení domácnosti. Současně došlo k omezení služby Click & Collect, problémům s logistikou, nižší dostupnosti potravin i vyšším nákladům na distribuci a potravinový odpad. Společnost následně odhadla, že incident sníží její provozní zisk přibližně o 300 milionů liber.

Největší ekonomické škody přitom nevznikly obnovou informačních systémů ani samotným únikem dat. Vznikly proto, že firma po několik týdnů nebyla schopna prodávat své výrobky a obsluhovat zákazníky v běžném rozsahu. Kybernetický útok se tak velmi rychle proměnil v problém provozní kontinuity, peněžních toků a ziskovosti. [2]
Podobný příběh zažil už v roce 2017 i světový logistický gigant Maersk. Kybernetický útok NotPetya během několika hodin vyřadil přibližně 4 000 serverů, 45 000 počítačů a tisíce aplikací ve více než stovce zemí. Obnova celé infrastruktury trvala týdny a ekonomické ztráty byly odhadnuty na přibližně 300 milionů USD. Ani zde nebyl hlavním problémem únik dat. Největší škody vznikly přerušením provozu jedné z největších logistických společností na světě. [3]

A jak to souvisí s ESG reportingem? Přestože evropské standardy ESRS ani dobrovolný standard VSME neobsahují samostatnou kapitolu věnovanou kybernetické bezpečnosti, digitální rizika se do reportingu promítají prostřednictvím informací o řízení rizik, governance a podnikově specifických (entity-specific) zveřejnění. Pokud společnost vyhodnotí kybernetická rizika jako materiální, očekává se, že popíše způsob jejich řízení, jejich dopad na strategii a podnikatelský model i opatření přijatá ke zvýšení odolnosti organizace. V praxi proto firmy stále častěji zveřejňují například informace o významných kybernetických incidentech, narušení dostupnosti informačních systémů, způsobu řízení digitálních rizik, odpovědnosti vedení za kybernetickou bezpečnost nebo připravenosti organizace obnovit provoz po incidentu. Ve finančním sektoru podobné ukazatele vyžaduje také nařízení DORA, které sleduje mimo jiné počet závažných ICT incidentů, dobu obnovy provozu nebo výsledky testování digitální odolnosti. Směrnice NIS2 pak obdobným způsobem posiluje požadavky na řízení kybernetických rizik napříč kritickými odvětvími evropské ekonomiky. [4][5]

Na první pohled jde o různé ukazatele. Ve skutečnosti ale všechny měří jednu společnou organizační schopnost – digitální odolnost. Tedy schopnost organizace předcházet digitálním rizikům, zvládat je a co nejrychleji obnovit provoz. Z pohledu managementu tak nejde především o otázku IT. Jde o schopnost firmy chránit budoucí peněžní toky, udržet provoz a dlouhodobě vytvářet hodnotu.
To zároveň mění pohled na investice do kybernetické bezpečnosti. Na první pohled se mohou jevit jako další položka rozpočtu IT oddělení. Ve skutečnosti ale představují rozhodnutí o tom, jak velké provozní riziko je firma ochotna nést. Stejně jako management rozhoduje o investicích do preventivní údržby výrobních zařízení nebo o diverzifikaci dodavatelského řetězce, rozhoduje také o investicích do digitální odolnosti. Jejich přínos se většinou neprojeví okamžitým zvýšením tržeb ani růstem zisku. Jejich skutečnou hodnotou je ale omezení budoucích ztrát.

Tento princip potvrzuje i studie IBM Cost of a Data Breach Report. Firmy, které měly před útokem připravené plány reakce na incidenty, pravidelně je testovaly a využívaly moderní nástroje pro detekci hrozeb, dosahovaly výrazně nižších ekonomických ztrát než organizace, které reagovaly až po vzniku incidentu. Rozdíl nepředstavoval pouze nižší náklady na obnovu systémů. Především se výrazně zkrátila doba narušení provozu, a tím i dopad na tržby, produktivitu a vztahy se zákazníky. [6] Právě délka přerušení provozu se totiž často ukazuje jako nejdražší část celého incidentu. Každý den, kdy výroba stojí, zaměstnanci nemohou pracovat nebo zákazníci nemohou využívat služby společnosti, představuje ztracené peněžní toky, které již většinou nelze zpětně získat. Náklady na obnovu IT infrastruktury tak bývají pouze jednou částí celkových ekonomických škod.

Podobně jako u uhlíkové stopy nebo pracovních úrazů proto ani počet kybernetických incidentů nevypovídá o kvalitě řízení společnosti. Je především výsledkem celé řady předchozích manažerských rozhodnutí – o architektuře informačních systémů, pravidelné modernizaci technologií, řízení přístupových oprávnění, vzdělávání zaměstnanců, výběru dodavatelů nebo krizové připravenosti organizace. Z pohledu investora tak informace o digitální odolnosti nepředstavují pouze technické ukazatele. Pomáhají odpovědět na mnohem důležitější otázku. Jak velké provozní riziko společnost podstupuje a jak je připravena chránit své budoucí peněžní toky? Stejně jako u ostatních ESG oblastí jde o to pochopit ekonomický mechanismus, který se za nimi skrývá. Dva podniky mohou vykázat stejný počet kybernetických incidentů. Přesto mohou mít zcela odlišnou úroveň digitální odolnosti. Jeden může být schopen obnovit provoz během několika hodin, druhý může čelit týdnům přerušení výroby, ztrátě zákazníků a dlouhodobému poškození reputace.

Stejně jako u uhlíkové stopy, angažovanosti zaměstnanců nebo bezpečnosti práce management ve skutečnosti rozhoduje o investicích, které tuto metriku ovlivní. V případě digitální odolnosti jde o investice do modernizace infrastruktury, řízení přístupů, krizové připravenosti, vzdělávání zaměstnanců nebo řízení rizik v dodavatelském řetězci. Tyto investice sice zvyšují náklady dnes, jejich skutečnou návratností je ale nižší pravděpodobnost budoucích provozních ztrát a stabilnější schopnost firmy vytvářet hodnotu.


Zdroje: 


[1] Allianz Commercial (2026). Allianz Risk Barometer 2026. https://commercial.allianz.com/news-and-insights/reports/allianz-risk-barometer.html
[2] Reuters (2025). Britain’s M&S says cyberattack to cost £300 million in operating profit. https://www.reuters.com/business/media-telecom/britains-ms-says-cyberattack-cost-400-million-2025-05-21/
[3] Harvard Business School – The Untold Story of NotPetya, the Most Devastating Cyberattack in History. https://hbswk.hbs.edu/item/the-untold-story-of-notpetya-the-most-devastating-cyberattack-in-history
[4] Regulation (EU) 2022/2554 on Digital Operational Resilience for the Financial Sector (DORA). https://eur-lex.europa.eu/eli/reg/2022/2554/oj
[5] Directive (EU) 2022/2555 (NIS2 Directive) https://eur-lex.europa.eu/eli/dir/2022/2555/oj
[6] IBM (2025). Cost of a Data Breach Report 2025. https://www.ibm.com/reports/data-breach.


Díl 11: Proč biodiverzita není ekologické téma, ale ekonomické riziko


Když se mluví o biodiverzitě, většinalidí si představí ochranu přírody, ohrožené druhy nebo výsadbu stromů. Na první pohled se může zdát, že jde především o environmentální téma. Z pohledu řízení firmy je to ale zejména o závislosti na přírodním kapitálu, souvisejících rizicích i příležitostech a taky o opatřeních k jejich řízení. Jinými slovy, firmy v rámci reportování udržitelnosti nemají popisovat pouze to, jak ovlivňují přírodu, ale mají vysvětlit také to, jak může stav přírody ovlivnit jejich vlastní podnikání. Právě tento pohled představuje jednu z nejvýznamnějších změn v uvažování o udržitelnosti. Jaká část hodnoty firmy závisí na fungujících ekosystémech? Jaké finanční důsledky může mít jejich postupné zhoršování? A jaká manažerská rozhodnutí mohou tato rizika zmírnit?

Rozsah této závislosti je překvapivý. World Economic Forum odhaduje, že více než polovina světového hrubého domácího produktu, přibližně 44 bilionů USD, je středně nebo vysoce závislá na přírodě a ekosystémových službách. [1] Nejde přitom pouze o zemědělství nebo lesnictví. Na fungujících ekosystémech závisí výroba polovodičů, potravinářství, chemický průmysl, stavebnictví, farmaceutický průmysl i výroba luxusního zboží. Podobný závěr přináší také Evropská centrální banka. Její analýza ukazuje, že přibližně 72 % společností v eurozóně je významně závislých alespoň na jedné ekosystémové službě, například na dostatku vody, kvalitě půdy, opylování, regulaci klimatu nebo přírodních surovin. [2] To znamená, že pro většinu evropských podniků je téma biodiverzity tématem dostupnosti vstupů, stability dodavatelských řetězců, provozní kontinuity a dlouhodobé ekonomické výkonnosti. Proto se o biodiverzitě stále více mluví jako o součásti řízení strategických rizik, investičního rozhodování i dlouhodobé odolnosti firmy.

Na první pohled se může zdát, že téma biodiverzity bude významné hlavně pro firmy v zemědělství, lesnictví nebo potravinářství. Ve skutečnosti jsou závislosti na přírodním kapitálu mnohem širší a často se objevují i v odvětvích, která bychom s biodiverzitou běžně nespojovali. Dobrým příkladem je nizozemská společnost ASML, která je jediným výrobcem nejpokročilejších litografických systémů na světě. Její technologie představují základ výroby nejmodernějších polovodičů používaných v umělé inteligenci, datových centrech, zdravotnické technice i automobilovém průmyslu. Když se dnes mluví o budoucnosti evropské konkurenceschopnosti nebo rozvoji umělé inteligence, ASML patří mezi společnosti, které jsou zmiňovány nejčastěji. Málokdo si ale uvědomuje, že výroba těchto špičkových technologií je sama závislá na jednom z nejcennějších přírodních zdrojů – vodě.

Výroba polovodičových zařízení vyžaduje ultračistou vodu, která se používá při čištění součástek i ve výrobních procesech s extrémně vysokými nároky na čistotu. Jakákoli změna kvality nebo dostupnosti vody může ovlivnit výrobní procesy, kvalitu produktů i kontinuitu výroby. Proto ASML věnuje významnou pozornost řízení vodních zdrojů, recyklaci procesní vody a zvyšování její efektivity. Na první pohled může jít o environmentální opatření. Ve skutečnosti ale představují investice do zachování výrobní kapacity společnosti. Bez dostatečných a kvalitních vodních zdrojů totiž nelze vyrábět technologie, na kterých stojí velká část dnešní digitální ekonomiky. Příklad ASML dobře ilustruje hlavní myšlenku evropského udržitelnostního standardu ESRS E4. Nejdůležitější otázkou není jenom to, jak podnik ovlivňuje přírodu, ale stejně důležité je pochopit, na kterých přírodních zdrojích a ekosystémových službách je jeho podnikání ekonomicky závislé. V případě ASML není voda pouze přírodním zdrojem. Je strategickým výrobním vstupem. Bez vody nevzniknou čipy. Bez čipů nebude umělá inteligence. A bez fungujících ekosystémů nebude ani dostatek kvalitní vody. Jakékoli dlouhodobé omezení dostupnosti tohoto strategického vstupu by se proto neprojevilo pouze v environmentálních ukazatelích, ale také ve výrobních kapacitách, tržbách, provozních nákladech i budoucích peněžních tocích společnosti.

Podobná závislost se dá najít i v automobilovém průmyslu. Michelin upozorňuje, že budoucnost výroby pneumatik závisí na dlouhodobé dostupnosti přírodního kaučuku. Kvalita půdy, zdraví tropických ekosystémů i schopnost plantáží odolávat klimatickým změnám proto přímo ovlivňují stabilitu dodávek této suroviny. Z pohledu výrobce pneumatik tak biodiverzita neznamená pouze ochranu deštných pralesů, ale taky řízení rizik v dodavatelském řetězci a dlouhodobou dostupnost klíčových vstupů. [4] Další příklad je společnost Heineken. Výroba piva je přímo závislá na dostatku kvalitní vody. Proto firma investuje taky do obnovy povodí, ochrany vodních zdrojů a spolupráce s místními komunitami v regionech, kde působí. Na první pohled může jít o environmentální iniciativy, ale z ekonomického pohledu představují investice do budoucí výrobní kapacity a stability podnikání. [5]

Stejný princip platí i ve skupině LVMH. Tento světový lídr v oblasti luxusního zboží ve svých reportech popisuje závislost na kvalitě půdy, vody, lesních ekosystémů i dalších přírodních zdrojů, které ovlivňují dostupnost vína, kůže, bavlny, dřeva nebo přírodních vláken. Biodiverzita tak pro ně má přímý dopad na kvalitu surovin, kontinuitu dodávek i hodnotu samotných značek, jejichž úspěch je založen na dlouhodobě stabilní kvalitě produktů. [6]
Tyto příklady ukazují, že biodiverzita není problémem několika specifických odvětví. Představuje významné téma pro všechny podniky, jejichž obchodní model je závislý na fungování ekosystémů. Rozdíl spočívá pouze v tom, na kterých ekosystémových službách je konkrétní podnik závislý a jak významná tato závislost je. Proto vznikla iniciativa Taskforce on Nature-related Financial Disclosures (TNFD). Její rámec nestojí pouze na identifikaci dopadů firmy na přírodu. Stejnou pozornost věnuje i závislostem podniku na ekosystémových službách a finančním rizikům, která z těchto závislostí vyplývají. Firmám doporučuje systematicky identifikovat, kde jsou na přírodním kapitálu závislé, jaká rizika z toho plynou a jaká opatření mohou jejich odolnost zvýšit. [7]

Při pohledu na dříve zmíněné příklady firem je zřejmé, že nejde o ochranu přírody jako samostatný cíl. ASML chrání dostupnost vody potřebné pro výrobu polovodičů. Michelin usiluje o dlouhodobou stabilitu dodávek přírodního kaučuku. Heineken investuje do ochrany povodí, aby zajistil budoucí výrobu. LVMH chrání kvalitu přírodních surovin, na kterých stojí hodnota jeho značek. Přestože působí v odlišných odvětvích, všechny tyto společnosti řeší stejnou manažerskou otázku: Jak zachovat dlouhodobou schopnost vytvářet hodnotu v prostředí, kde se stav přírodního kapitálu mění? Ve skutečnosti tedy management nerozhoduje o biodiverzitě. Rozhoduje o tom, jak odolný bude obchodní model společnosti vůči změnám přírodního kapitálu. Právě tato rozhodnutí se následně promítají do stability dodavatelských řetězců, budoucích nákladů, peněžních toků i hodnoty společnosti. A v tom spočívá hlavní přínos ESRS E4 pro management, protože firmám pomáhá systematicky identifikovat závislosti, které v minulosti často přehlížely. Stejně jako si dnes většina společností analyzuje závislost na klíčových dodavatelích, cenách energií nebo dostupnosti financování, začínají analyzovat taky závislost na přírodním kapitálu.

To zároveň mění pohled na investice spojené s ochranou přírody. Na první pohled mohou působit jako environmentální náklady. Ve skutečnosti ale často představují investice do budoucí odolnosti podnikání. Obnova vodních zdrojů, regenerativní zemědělství, udržitelné hospodaření v lesích nebo dlouhodobé partnerství s dodavateli nejsou pouze opatřeními na ochranu biodiverzity. Mohou představovat způsob, jak snížit budoucí riziko výpadků dodávek, omezit volatilitu cen vstupů a zvýšit stabilitu budoucích peněžních toků. Stejně jako u uhlíku, digitální odolnosti nebo bezpečnosti práce proto ani v případě biodiverzity management nerozhoduje o samotné metrice. Nerozhoduje o počtu chráněných druhů ani o rozloze obnovených biotopů. Rozhoduje o tom, kam investovat, aby podnik zůstal konkurenceschopný i v prostředí, kde se přírodní kapitál stává stále vzácnějším výrobním faktorem. Biodiverzita tak není pouze environmentálním tématem, ale je neoddělitelnou součástí strategického řízení mnoha firem. Pomáhá managementu odpovědět na otázku, které přírodní zdroje jsou pro jeho podnikání skutečně kritické, jaká rizika jejich zhoršení představuje a jaké investice mohou tato rizika dlouhodobě omezit.


Zdroje:


[1] European Commission (2023). Commission Delegated Regulation (EU) 2023/2772 of 31 July 2023 supplementing Directive 2013/34/EU as regards European Sustainability Reporting Standards (ESRS E4 – Biodiversity and Ecosystems).
https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:32023R2772
[2] World Economic Forum (2020). Nature Risk Rising: Why the Crisis Engulfing Nature Matters for Business and the Economy.
https://www.weforum.org/publications/nature-risk-rising-why-the-crisis-engulfing-nature-matters-for-business-and-the-economy/
[3] European Central Bank (2023). The economy and banks need nature to survive.
https://www.ecb.europa.eu/press/blog/date/2023/html/ecb.blog230608~5cffb7c349.en.html
[4] ASML Holding N.V. (2025). Annual Report 2025 – Sustainability.
https://www.asml.com/en/investors/annual-report/2025/sustainability
[5] Michelin (2025). Universal Registration Document 2025 (kapitola Sustainable Natural Rubber) a Sustainable Natural Rubber Policy.
https://www.michelin.com/en/publications/
https://www.michelin.com/en/sustainable-development/respect-for-nature/natural-rubber/
[6] HEINEKEN N.V. (2025). Annual Report 2025 (Water Stewardship).
https://www.theheinekencompany.com/annual-report
[7] LVMH (2025). Universal Registration Document 2025; LIFE 360 Environmental Programme.
https://www.lvmh.com/investors/publications/
https://www.lvmh.com/group/life-360/
[8] Taskforce on Nature-related Financial Disclosures (2023). Recommendations of the TNFD.
https://tnfd.global/recommendations/


Díl 12. Závěrečný díl: Jak číst ESG reporting jako nástroj strategického řízení


V předchozích dílech této série jsme ukázali, že ESG metriky mají pro firmu skutečnou hodnotu tehdy, když je dokážeme interpretovat jako informace o budoucí ekonomické výkonnosti firmy, případně informace o její dlouhodobé hodnotě. Uhlíková stopa respektive její vývoj naznačuje budoucí investice, bezpečnost práce vypovídá o kvalitě řízení provozních rizik, vzdělávání zaměstnanců je ve skutečnosti o adaptační schopnosti firmy, systém odměňování o prioritách managementu a digitální odolnost o schopnosti firmy pokračovat v podnikání i během mimořádných událostí. Ve skutečnosti management nikdy nerozhoduje o emisích, zaměstnancích, bezpečnosti práce nebo kybernetických rizicích odděleně. Rozhoduje o strategii podniku. A každé strategické rozhodnutí současně ovlivňuje několik různých oblastí podnikání.

Z tohoto pohledu je velmi zajímavé průřezové téma materiálové odolnosti. Nejde jen o další oblast ESG. Ukazuje něco mnohem důležitějšího: proč nelze jednotlivé informace v ESG reportech interpretovat izolovaně. Představme si, že představenstvo výrobní společnosti schvaluje dlouhodobou strategii elektrifikace svého produktového portfolia. Na první pohled může pro mnohé jít o klimatické rozhodnutí. Firma očekává nižší emise skleníkových plynů, vyšší energetickou efektivitu a lepší připravenost na přechod k nízkouhlíkové ekonomice. Ve skutečnosti se ale nemění jen její uhlíková stopa. Současně se vytváří poptávka po nových materiálech, mění se podoba dodavatelského řetězce, zvyšuje se závislost na kritických surovinách, jsou potřeba nové výrobní technologie, jiné kompetence zaměstnanců i rozsáhlé kapitálové investice. Zároveň nová strategie přináší nová geopolitická, technologická i provozní rizika. Jinými slovy: mění se celý obchodní model společnosti.

Z pohledu reportování udržitelnosti tady plní svou roli evropský standard ESRS 2, který se věnuje obchodnímu modelu, strategii, řízení rizik a příležitostí. Bez pochopení obchodního modelu totiž nelze správně interpretovat ani většinu ostatních informací zveřejňovaných podle evropských standardů udržitelnosti. [2] Pokud bychom se na uvedenou transformaci dívali pouze prostřednictvím standardu ESRS E1 Climate Change, získali bychom jen část obrazu. Klimatické cíle samy o sobě nevysvětlují, jak se mění podnikání společnosti. Stejně tak samotný standard ESRS E5 Resource Use and Circular Economy nevysvětluje, proč firma najednou potřebuje více mědi, lithia, grafitu nebo polovodičů. Odpověď leží právě v obchodním modelu a strategii podniku.

Proto platí, že žádný jednotlivý standard nedokáže sám o sobě vysvětlit ekonomické důsledky strategického rozhodnutí. Ty se skládají až propojením informací napříč celým udržitelnostním reportováním.
Vraťme se ale k materiálové odolnosti. Přechod k elektrifikaci, digitalizaci nebo nízkouhlíkovým technologiím vytváří nové závislosti na mědi, lithiu, grafitu, niklu, vzácných zeminách nebo polovodičích. Dostupnost těchto materiálů tak přestává být provozním problémem a stává se součástí strategického řízení podniku. Tento posun se promítá nejen do firemních strategií, ale také do evropské průmyslové politiky, jejímž cílem je posílit strategickou odolnost evropské ekonomiky prostřednictvím diverzifikace dodavatelů, rozvoje domácích kapacit a podpory recyklace kritických surovin. [3]

V tomto článku používáme pojem materiálová odolnost jako schopnost společnosti dlouhodobě zajistit přístup ke strategickým materiálům nezbytným pro její obchodní model, a to i v prostředí rostoucí poptávky, geopolitických změn nebo narušení dodavatelských řetězců. Nejde tedy pouze o otázku nákupu, ale o schopnost firmy dlouhodobě realizovat svou strategii. Materiálová odolnost je přitom pouze jedním z příkladů. Stejnou logiku lze najít téměř u každého významnějšího strategického rozhodnutí podniku. Představme si znovu společnost, která se rozhodne elektrifikovat své výrobky nebo výrobní procesy. Na první pohled jde o klimatické rozhodnutí, ale ve skutečnosti se současně mění celý obchodní model společnosti. Jak jsme už naznačili, roste poptávka po strategických materiálech, mění se požadavky na dodavatelský řetězec, vzniká potřeba nových kompetencí zaměstnanců, nových výrobních technologií i významných kapitálových investic. Současně se objevují nová geopolitická, technologická i provozní rizika.

Právě proto se důsledky jediného strategického rozhodnutí neprojeví pouze v jedné části ESG reportu, ale budou rozprostřeny napříč celým reportem. Klimatické cíle se promítnou do standardu ESRS E1 Climate Change. Vyšší nároky na strategické materiály, jejich efektivní využívání nebo cirkulární řešení se projeví ve standardu ESRS E5 Resource Use and Circular Economy. Potřeba nových kompetencí zaměstnanců se odrazí ve zveřejněních podle ESRS S1 Own Workforce. Změna obchodního modelu, strategie, řízení rizik a investičních priorit pak bude popsána v ESRS 2 General Disclosures. Každý standard zachycuje jinou část stejného příběhu.
Stejné rozhodnutí se navíc začne postupně promítat také do finančních výkazů. Zvýší kapitálové výdaje, může změnit strukturu aktiv, ovlivnit provozní náklady i budoucí peněžní toky. Finanční reporting tak zachycuje ekonomické důsledky transformační strategie, zatímco ESG reporting pomáhá pochopit faktory, které tyto změny vyvolávají. Jedno manažerské rozhodnutí tak vytváří řetězec ekonomických důsledků, které se v reportingu objevují na různých místech.


Co nás naučilo dvanáct dílů série o ESG


Když jsme tuto sérii připravovali, vycházeli jsme z jednoduché otázky: Jak ESG faktory skutečně ovlivňují finanční výkonnost podniků? Postupně jsme prošli desítky akademických studií, analýz poradenských společností, výzkumů mezinárodních institucí, odborných článků i výročních zpráv nadnárodních korporací. Očekávali jsme, že odpověď najdeme v jednotlivých ESG metrikách. Čím více jsme se tématu věnovali, tím více se ukazovalo, že samotné metriky představují pouze začátek. Uhlíková stopa nás přivedla k investicím do dekarbonizace, bezpečnost práce k řízení provozních rizik, rozvoj zaměstnanců k budování adaptační schopnosti organizace, systém odměňování k tomu, jaké chování management skutečně podporuje, digitální odolnost ke schopnosti firmy pokračovat v podnikání i během mimořádných událostí, biodiverzita k ekonomické závislosti podniku na fungujících ekosystémech a materiálová odolnost nakonec ukázala něco ještě důležitějšího. Že jednotlivé ESG metriky nikdy nefungují samostatně.

Stejně jako se strategické rozhodnutí současně promítá do obchodního modelu, investic, řízení rizik i budoucích peněžních toků, promítá se taky napříč celým ESG reportingem i finančními výkazy. Právě proto nelze ESG reporting číst po jednotlivých kapitolách. Jednotlivé standardy nepředstavují oddělená témata. Teprve jejich propojení umožňuje pochopit souvislosti mezi obchodním modelem, riziky, investicemi a budoucí ekonomickou výkonností podniku.

Jak se správně ptát

Každý předchozí díl této série ukázal jednu konkrétní ESG metriku. Teprve při pohledu na všechny dohromady je ale zřejmé, že ESG reporting není soubor samostatných ukazatelů. Je to systém informací o faktorech, které budou rozhodovat o budoucí ekonomické výkonnosti podniku. Otázkou proto není, co firma reportuje, ale co zveřejněné informace společně vypovídají o její budoucnosti.


Zdroje:


[1] International Energy Agency (2021). The Role of Critical Minerals in Clean Energy Transitions. IEA, Paris. Dostupné z: https://www.iea.org/reports/the-role-of-critical-minerals-in-clean-energy-transitions
[2] International Energy Agency (2024). Global Critical Minerals Outlook 2024. IEA, Paris. Dostupné z: https://www.iea.org/reports/global-critical-minerals-outlook-2024
[3] European Parliament and Council of the European Union (2024). Regulation (EU) 2024/1252 of 11 April 2024 establishing a framework for ensuring a secure and sustainable supply of critical raw materials (Critical Raw Materials Act). Dostupné z: https://eur-lex.europa.eu/eli/reg/2024/1252/oj
[4] European Commission (2023). Commission Delegated Regulation (EU) 2023/2772 of 31 July 2023 supplementing Directive 2013/34/EU as regards European Sustainability Reporting Standards (ESRS). Dostupné z: https://eur-lex.europa.eu/eli/reg_del/2023/2772/oj

Přejít nahoru